
Menentukan ukuran lot yang tepat adalah salah satu keputusan paling krusial dalam trading XAUUSD, tapi banyak trader masih mengandalkan rumus stop loss dengan angka tetap tanpa mempertimbangkan volatilitas pasar yang berubah setiap hari. Artikel ini membahas pendekatan position sizing berbasis ATR (Average True Range) yang lebih menyesuaikan kondisi pasar riil, lengkap dengan contoh perhitungannya.
Masalah dari Position Sizing “Statis”
Kebanyakan panduan trading mengajarkan cara menghitung lot dengan rumus sederhana: modal x persentase risiko, dibagi jarak stop loss dalam poin. Rumus ini tidak salah, tapi ada satu kelemahan besar — jarak stop loss biasanya ditentukan dengan angka tetap, misalnya “selalu 100 poin”, tanpa memperhitungkan bahwa volatilitas XAUUSD berubah dari hari ke hari.
Pada hari-hari normal, harga emas mungkin hanya bergerak 80-120 poin dalam sehari. Tapi saat rilis data seperti Non-Farm Payroll (NFP) atau keputusan suku bunga The Fed, pergerakan harian bisa melonjak ke 300-500 poin. Stop loss 100 poin yang “aman” di hari biasa bisa langsung tersambar di hari-hari volatil seperti ini — bukan karena arah analisis salah, tapi karena jarak stop loss-nya tidak proporsional dengan kondisi pasar saat itu.
Solusi: Position Sizing Berbasis ATR (Average True Range)
ATR adalah indikator yang mengukur rata-rata rentang pergerakan harga dalam periode tertentu (biasanya 14 hari). Alih-alih menentukan stop loss dengan angka tetap, trader yang lebih berpengalaman menyesuaikan jarak stop loss dengan nilai ATR saat itu.
Formula dasar:
Stop Loss (dalam poin) = ATR(14) x Faktor Pengali (biasanya 1.5 – 2)
Jika ATR harian XAUUSD sedang berada di 150 poin, maka stop loss yang proporsional berkisar 225-300 poin — bukan 100 poin seperti asumsi “standar” yang sering dipakai tanpa pertimbangan.
Menghubungkan ATR dengan Ukuran Lot
Setelah mendapatkan jarak stop loss yang menyesuaikan volatilitas, ukuran lot dihitung dengan formula:
Lot Size = (Modal x Persentase Risiko) / (Stop Loss ATR-based x Nilai per Poin)
Contoh perhitungan:
- Modal: $1.000
- Risiko per transaksi: 1% ($10)
- ATR(14) saat ini: 180 poin
- Stop loss = 180 x 1.5 = 270 poin
- Nilai per poin (micro lot 0.01) = $0.1
Lot Size = $10 / (270 x $0.1) = $10 / $27 ? 0.037 lot (dibulatkan ke 0.03-0.04 lot)
Bandingkan dengan pendekatan statis yang mungkin menetapkan stop loss 100 poin di kondisi ATR sedang tinggi — hasilnya lot yang dipakai bisa lebih besar dari yang seharusnya, padahal volatilitas pasar sedang meningkat. Ini adalah salah satu penyebab tersembunyi kenapa banyak trader kena stop loss beruntun di hari-hari volatile, padahal ukuran lotnya “sudah dihitung”.
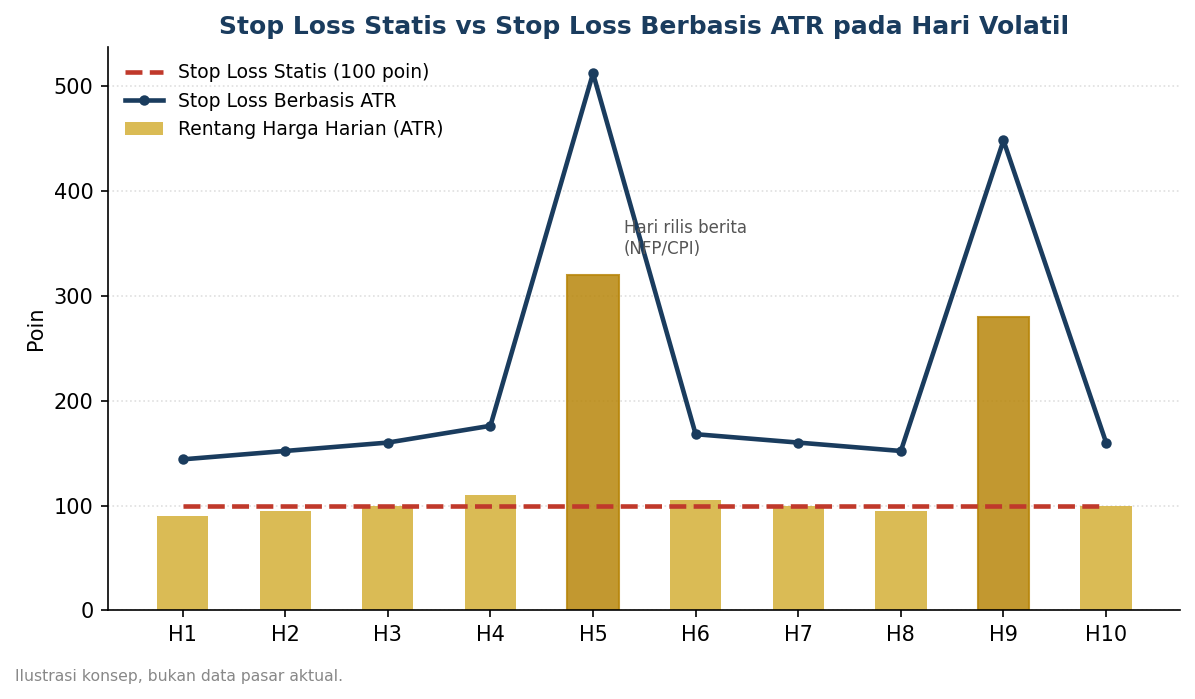
Perbandingan stop loss statis dan stop loss berbasis ATR pada hari volatil
Ilustrasi: pada hari-hari rilis berita (H5 dan H9), rentang harga melonjak jauh melewati stop loss statis 100 poin, sementara stop loss berbasis ATR ikut menyesuaikan.
Kapan Metode Ini Paling Berguna?
Position sizing berbasis ATR sangat relevan pada tiga kondisi:
- Menjelang rilis data ekonomi besar (NFP, CPI, keputusan suku bunga), di mana ATR biasanya melonjak
- Saat transisi sesi trading (misalnya dari sesi Asia yang tenang ke sesi London/New York yang lebih volatil)
- Saat market sedang trending kuat, di mana rentang harga harian melebar dibanding kondisi sideways
Kesalahan Umum Saat Menerapkan ATR
- Menggunakan periode ATR yang terlalu pendek (misalnya 5 hari) sehingga hasilnya terlalu sensitif terhadap noise jangka pendek
- Tidak menyesuaikan faktor pengali ATR dengan gaya trading — scalper biasanya memakai pengali lebih kecil (1-1.2x) dibanding swing trader (2-3x)
- Menghitung ATR sekali di awal minggu lalu memakainya sepanjang minggu tanpa update, padahal ATR bersifat dinamis harian
Ingin Belajar Lebih Dalam Soal XAUUSD?
Position sizing berbasis ATR hanyalah satu bagian dari manajemen risiko yang lebih menyeluruh. Untuk memahami strategi trading XAUUSD secara lengkap — dari dasar hingga eksekusi — baca Panduan Lengkap Trading XAUUSD di RRFX.
Kesimpulan
Rumus lot yang “kelihatan aman” di atas kertas belum tentu proporsional dengan kondisi pasar yang sebenarnya. Dengan menyesuaikan jarak stop loss terhadap ATR, trader XAUUSD bisa menghindari ukuran lot yang terlalu besar di hari-hari bervolatilitas tinggi, sekaligus menghindari stop loss yang terlalu sempit hingga mudah tersambar noise harga.
Untuk mempraktikkan pendekatan position sizing yang lebih presisi ini, kamu bisa membuka akun trading XAUUSD melalui RRFX yang menyediakan data harga real-time untuk mendukung perhitungan berbasis volatilitas.
Buka Akun Trading XAUUSD di RRFX Sekarang
FAQ Seputar Position Sizing XAUUSD
Apa itu ATR dalam trading XAUUSD? ATR (Average True Range) adalah indikator yang mengukur rata-rata rentang pergerakan harga dalam periode tertentu, umum dipakai untuk mengetahui tingkat volatilitas pasar saat ini.
Apakah position sizing berbasis ATR cocok untuk semua gaya trading? Konsepnya bisa diterapkan untuk berbagai gaya trading, namun faktor pengali ATR perlu disesuaikan — scalper umumnya memakai pengali lebih kecil dibanding swing trader yang menahan posisi lebih lama.
Berapa periode ATR yang umum dipakai trader XAUUSD? Periode 14 hari adalah yang paling umum digunakan sebagai standar, meskipun beberapa trader menyesuaikan periode ini dengan gaya dan timeframe trading masing-masing.